

Sehr geehrte Leserinnen und Leser,
die Botschaft dieser Börsenwoche ist klar: Die US-Notenbank bleibt zwar im Zinserhöhungsmodus, muss sich mit dem nächsten Schritt aber nicht beeilen. Mildere Inflationsdaten, ein überraschend schwacher Stellenaufbau und zurückhaltende Aussagen führender Fed-Vertreter drängten die zuvor dominierenden Zinserhöhungswetten zurück.
Für Erleichterung sorgte die Freigabe strategischer Öl- und Dieselreserven. Dennoch behaupteten sich vor allem Technologieaktien, während Anleihen und Edelmetalle unter Druck blieben.
Der Arbeitsmarkt verschafft der Fed Zeit!
Im September entstanden außerhalb der Landwirtschaft lediglich 29.000 neue US-Stellen. Erwartet worden waren 90.000. Zugleich wurden die Ergebnisse für Juli und August zusammen um 60.000 Stellen nach unten revidiert. Die Arbeitslosenquote stieg von 4,1 auf 4,2 %, während sich das jährliche Lohnwachstum von 3,1 auf 3,0 % verlangsamte.
Von einem Einbruch kann dennoch keine Rede sein. Der Arbeitsmarkt zeigt eher schwache Neueinstellungen als eine akute Beschäftigungskrise. Das gibt der Fed Zeit, weitere Daten abzuwarten.
Die Zinstauben gewinnen wieder Einfluss!
Bereits vor dem Arbeitsmarktbericht hatten New-York-Fed-Präsident John Williams und Fed-Vizechef Philip Jefferson signalisiert, dass keine Eile bestehe. Unterstützung erhielten sie von den August-PCE-Daten: Die Inflationskennzahl der Fed stieg um 0,3 % zum Vormonat und 3,4 % zum Vorjahr. Die Kernrate lag bei 0,2 beziehungsweise 3,0 %.
Zu Wochenbeginn war zeitweise eine Wahrscheinlichkeit von rund 70 % für eine Zinserhöhungim Oktober eingepreist. Nach den Daten sank sie auf etwa 22 bis 23 %. Der Markt rechnet nun mit einer Zinspause Ende Oktober, hält eine Erhöhung im Dezember aber für wahrscheinlich. Das ist keine Kehrtwende, sondern eine Verschiebung des Zeitplans.
Aktien halten – Anleihen warnen weiter!
Die Wall Street reagierte am Freitag positiv, rettete die Wochenbilanz aber nur teilweise. Der S&P 500 verlor 0,27 %, der Dow Jones 1,26 %. Der Nasdaq Composite gewann dagegen 0,45 %, der Nasdaq 100 0,65 %. Die Widerstandskraft bleibt vor allem eine Technologie- und KI-Geschichte.

Quelle: Onvista.de
Am Anleihemarkt fiel die Entspannung geringer aus. Die zehnjährige US-Rendite erreichte am Donnerstag mit 5,34 % den höchsten Stand seit 2002 und lag am Freitag bei rund 5,28 %.Schwächere Konjunkturdaten dämpfen kurzfristige Zinserwartungen, beseitigen aber weder Inflations- noch Verschuldungssorgen.
Die Reservenfreigabe nimmt Druck vom Ölmarkt!
Am Freitag vereinbarten die G7-Staaten, 100 Millionen Barrel Diesel und Rohöl aus strategischen Reserven freizugeben. Die Maßnahme soll über vier Monate umgesetzt werden. Im Gegenzugnahm die US-Regierung ein erwogenes Verbot von Dieselausfuhren vom Tisch.
Brent rutschte zeitweise unter 100 USD, schloss aber bei 102,25 USD je Barrel. WTI beendete die Woche bei rund 91 USD und verlor rund 1,6 %. Die Freigabe lindert den Preisdruck, behebt jedoch weder knappe Raffineriekapazitäten noch gefährdete Lieferketten. Chinas Exportstopp für Diesel, Benzin und Kerosin unterstreicht die Anspannung bei verarbeiteten Ölprodukten.
Edelmetalle bleiben im Zangengriff!
Gold profitierte nur kurz von den niedrigeren Zinserwartungen. Der weiterhin feste US-Dollar und hohe Anleiherenditen drückten den Spotpreis am Freitag auf rund 4.140 USD je Feinunze, auf Wochensicht betrug das Minus etwa 3,4 %. Silber fiel auf rund 60,36 USD und verlor ungefähr 5 bis 6 %. Auch Kupfer gab trotz anhaltender Angebotsrisiken um etwa 2 % nach.
Die schwächeren Gold- und Silbernotierungen dürften vor allem mit höheren US-Anleiherenditen und einem stärkeren Dollar zusammenhängen. Steigende Renditen machen verzinste Anlagen attraktiver und erhöhen damit die Konkurrenz für zinslose Edelmetalle. Ein festerer Dollar verteuert Gold und Silber zudem für Käufer außerhalb des Dollarraums. Der Ölpreisanstieg zum Wochenauftakt schürte zusätzlich Inflationssorgen und Erwartungen weiterer US-Zinserhöhungen. Charttechnisch ausgelöste Verkäufe kurzfristig orientierter Marktteilnehmer könnten den Rückgang verstärkt haben. Die zwischenzeitlichen Erholungsversuche reichten schließlich nicht aus, um die Wochenverluste auszugleichen.

Eigene Darstellung
Der Kupfer-Rückgang widerlegt die langfristige These nicht. Hier stehen schwächere Nachfrageerwartungen weiterhin einem knappen Angebot und dem wachsenden Bedarf für Stromnetze, Rechenzentren und künstliche Intelligenz gegenüber.
Ausblick und Fazit: Zinspause ja – Entwarnung nein!
Am Mittwoch stehen die Protokolle der September-Sitzung der Fed im Mittelpunkt. Sie dürften zeigen, wie geschlossen die Notenbank hinter weiteren Erhöhungen steht. Unternehmensseitig berichten unter anderem PepsiCo und Delta Air Lines.
Eine Oktober-Pause ist inzwischen weitgehend eingepreist. Überraschungen drohen deshalb eher durch erneut steigende Energiepreise, besonders falkenhafte Fed-Protokolle oder hartnäckige Inflation.
Für Rohstoffanleger bleibt Geduld gefragt: Strategische Reserven können kurzfristig Preise dämpfen – dauerhaft ersetzen sie weder neue Produktion noch sichere und ausreichend ausgebaute Lieferketten. Weitere interessante Informationen über Rohstoffe und Rohstoff-Unternehmen finden Si in unserem folgenden Wochenrückblick.
Neue Daten und DISA-Deal
Strategischer Partner, frisches Kapital und neue Urantrends in Wyoming!
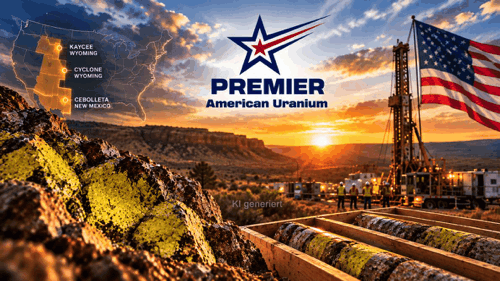
Bei Kaycee sind 50 Bohrungen über 41.960 Fuß abgeschlossen. DISA plant eine Beteiligung von 5 Mio. US-Dollar; der Erlös bleibt bis zum Eintritt der Abschlussbedingungen in Treuhand.
Hier geht was...
Blue Moon Metals und Canada Nickel schieben Nordamerikas Rohstoffstory fort an!
Nordamerika versucht, seine Versorgung mit strategischen Metallen wie Wolfram und Nickel auszubauen. Projekte wie ‚Springer‘ und ‚Crawford‘ könnten einen Beitrag zur Diversifizierung dieser Lieferketten leisten.
Wachstum in Zahlen…
Fortuna plant bis 2028 den Ausbau der Produktion, während OR Royalties neue Katalysatoren im Portfolio meldet!
Fortuna Mining plant bis 2028 den Ausbau der jährlichen Produktion auf mehr als 500.000 Unzen. OR Royalties meldet neue Meilensteine bei ‚Cuiú Cuiú‘, ‚Cariboo‘, ‚Windfall‘ und weiteren Portfolio-Assets.
Kupfer trifft Nickel
NexMetals Mining: Alte Minen, neue Chance!
NexMetals möchte zwei historische Minen in Botswana neu entwickeln. Hochgradige Treffer bei Selebi und die große Selkirk-Ressource liefern dafür gute Argumente.
Neue Bohrkatalysatoren...
Fast 1.000 g/t Gold über 0,6 Meter: Zwei Goldunternehmen vor neuen Meilensteinen!
Discovery Mining zielt in Timmins langfristig auf mehr als 500.000 Unzen Gold pro Jahr. Southern Cross meldet 972 g/t Gold über 0,6 m und macht im Lizenzverfahren Fortschritte.
Interessant
Royalty-Unternehmen sind attraktiv
Frank E. Holmes, bestens bekannt in der Rohstoffbranche, mag Unternehmen aus den Bereichen Royalty und Streaming.
Aufbruch...
Whistler nimmt Fahrt auf – Exploration, Infrastruktur und polit. Aufmerksamkeit
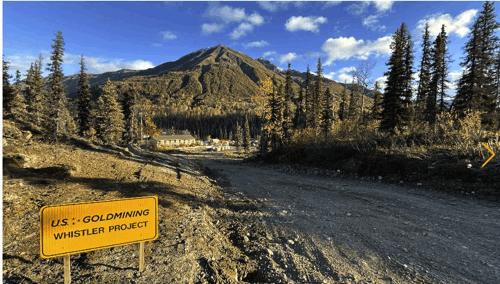
Große Gold-Kupfer-Ressource, Rekord-Bohrprogramm, neue Oberflächenziele und Millionen für Infrastrukturvorarbeiten: In Alaska stehen nun Bohrkern- und Probenanalysen im Fokus.
Wachstumsschub
Gold Royalty: Die nächste Wachstumsstufe nimmt Gestalt an
H.C. Wainwright sieht weiteres Potenzial. Gold Royalty erwartet bis 2030 deutlich höhere GEO-Beiträge und verfügt zugleich über finanziellen Spielraum für mögliche weitere Zukäufe.
Osisko Gold Group / Fury Gold Mines
Gold steht für Zuverlässigkeit
Rekordzuflüsse in Gold-ETFs stützen den Markt, während Cariboo und Eau Claire ihre nächsten Meilensteine ansteuern.
Volltreffer...
Goldmineralisierung in sieben von sieben Bohrungen – Schweden rückt in den Fokus
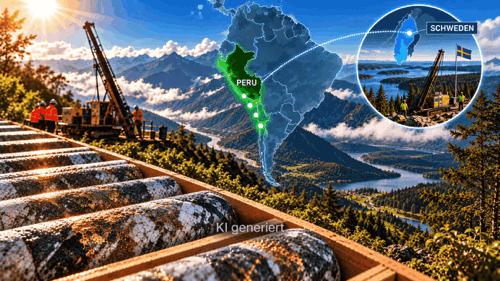
Zwei Regionen, zwei Chancen: Während in Schweden hochgradige Goldfunde für Dynamik sorgen, wartet in Peru ein großflächiges Gold-Kupfer-System auf die erste Bohrkampagne.
Baubeginn...
GoGold Resources: Vom Cashflow-Produzenten zum Minenbauer!
Rekord-Cashflow, 284 Mio. US-Dollar Cash und der Baustart für das nächste Silberprojekt: Der Schritt vom Produzenten zum Minenbauer nimmt sichtbar Fahrt auf.
Viele Grüße
Ihr
Jörg Schulte
JS Research GmbH
Quellen: Quellen: Federal Reserve, U.S. Bureau of Labor Statistics, U.S. Bureau of Economic Analysis, Reuters/LSEG, MarketScreener, CME FedWatch, eigener Research; Intro Bild: KI generiert
Gemäß §34 WpHG weise ich darauf hin, dass Jörg Schulte, JS Research GmbH oder Mitarbeiter des Unternehmens jederzeit eigene Geschäfte in den Aktien der vorgestellten Unternehmen erwerben oder veräußern (z.B. Long- oder Shortpositionen) können. Das gilt ebenso für Optionen und Derivate, die auf diesen Wertpapieren basieren. Die daraus eventuell resultierenden Transaktionen können unter Umständen den jeweiligen Aktienkurs des Unternehmens beeinflussen. Die auf den „Webseiten“, dem Newsletter oder den Research-Berichten veröffentlichten Informationen, Empfehlungen, Interviews und Unternehmenspräsentationen werden von den jeweiligen Unternehmen oder Dritten (sogenannte „third parties“) bezahlt. Zu den „third parties“ zählen z.B. Investor Relations- und Public Relations-Unternehmen, Broker oder Investoren. JS Research GmbH oder dessen Mitarbeiter können teilweise direkt oder indirekt für die Vorbereitung, elektronische Verbreitung und andere Dienstleistungen von den besprochenen Unternehmen oder sogenannten „third parties“ mit einer Aufwandsentschädigung entlohnt werden. Auch wenn wir jeden Bericht nach bestem Wissen und Gewissen erstellen, raten wir Ihnen bezüglich Ihrer Anlageentscheidungen noch weitere externe Quellen, wie z.B. Ihre Hausbank oder einen Berater Ihres Vertrauens, hinzuzuziehen. Deshalb ist auch die Haftung für Vermögensschäden, die aus der Heranziehung der hier behandelten Ausführungen für die eigenen Anlageentscheidungen möglicherweise resultieren können, kategorisch ausgeschlossen. Die Depotanteile einzelner Aktien sollten gerade bei Rohstoff- und Explorationsaktien und bei gering kapitalisierten Werten nur so viel betragen, dass auch bei einem Totalverlust das Gesamtdepot nur marginal an Wert verlieren kann. Besonders Aktien mit geringer Marktkapitalisierung (sogenannte "Small Caps") und speziell Explorationswerte sowie generell alle börsennotierten Wertpapiere sind zum Teil erheblichen Schwankungen unterworfen. Die Liquidität in den Wertpapieren kann entsprechend gering sein. Bei Investments im Rohstoffsektor (Explorationsunternehmen, Rohstoffproduzenten, Unternehmen die Rohstoffprojekte entwickeln) sind unbedingt zusätzliche Risiken zu beachten. Nachfolgend einige Beispiele für gesonderte Risiken im Rohstoffsektor: Länderrisiken, Währungsschwankungen, Naturkatastrophen und Unwetter (z.B. Überschwemmungen, Stürme), Veränderungen der rechtlichen Situation (z.B. Ex- und Importverbote, Strafzölle, Verbot von Rohstoffförderung bzw. Rohstoffexploration, Verstaatlichung von Projekten), umweltrechtliche Auflagen (z.B. höhere Kosten für Umweltschutz, Benennung neuer Umweltschutzgebiete, Verbot von diversen Abbaumethoden), Schwankungen der Rohstoffpreise und erhebliche Explorationsrisiken.
Disclaimer: Alle im Bericht veröffentlichten Informationen beruhen auf sorgfältiger Recherche. Die Informationen stellen weder ein Verkaufsangebot für die besprochenen Aktien noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Dieser Bericht gibt nur die persönliche Meinung von Jörg Schulte wieder und ist auf keinen Fall mit einer Finanzanalyse gleichzustellen. Bevor Sie irgendwelche Investments tätigen, ist eine professionelle Beratung durch ihre Bank unumgänglich. Den Ausführungen liegen Quellen zugrunde, die der Herausgeber und seine Mitarbeiter für vertrauenswürdig erachten. Für die Richtigkeit des Inhalts kann trotzdem keine Haftung übernommen werden. Für die Richtigkeit der dargestellten Charts und Daten zu den Rohstoff-, Devisen- und Aktienmärkten wird keine Gewähr übernommen. Die Ausgangssprache (in der Regel Englisch), in der der Originaltext veröffentlicht wird, ist die offizielle, autorisierte und rechtsgültige Version. Diese Übersetzung wird zur besseren Verständigung mitgeliefert. Die deutschsprachige Fassung kann gekürzt oder zusammengefasst sein. Es wird keine Verantwortung oder Haftung: für den Inhalt, für die Richtigkeit, der Angemessenheit oder der Genauigkeit dieser Übersetzung übernommen. Aus Sicht des Übersetzers stellt die Meldung keine Kauf- oder Verkaufsempfehlung dar! Lesen Sie hier https://www.js-research.de/disclaimer-agb/.
Einsatz KI-gestützter Systeme: Bei der Erstellung und Bearbeitung unserer Beiträge können KI-gestützte Systeme als redaktionelle Hilfsmittel eingesetzt werden, insbesondere zur Unterstützung bei Recherche, Auswertung, Strukturierung und sprachlicher Überarbeitung. Sämtliche zur Veröffentlichung bestimmten Inhalte werden vor ihrer Veröffentlichung einer substanziellen menschlichen und redaktionellen Prüfung unterzogen, erforderlichenfalls überarbeitet und durch die verantwortliche Redaktion freigegeben. Die redaktionelle Verantwortung für die veröffentlichten Inhalte verbleibt uneingeschränkt beim jeweiligen Herausgeber.